
Na dzień dobry główna teza: Polska polityka mieszkaniowa na przestrzeni ostatnich 30 lat charakteryzowała się odejściem państwa od finansowania mieszkalnictwa, pełzającą prywatyzacją istniejącego zasobu, wsparciem dążenia do własności (głównie za pomocą ulg podatkowych i dopłat kredytowych) za cenę wycofania finansowania na czynszówki i zasób komunalny. Wysokie ceny mieszkań i ich niska dostępność (szczególnie w warunkach wysokich stóp %) jest tego bezpośrednią konsekwencją.
O latach 90tych napisałem dużo w poprzednim wątku, tutaj garść kluczowych faktów:
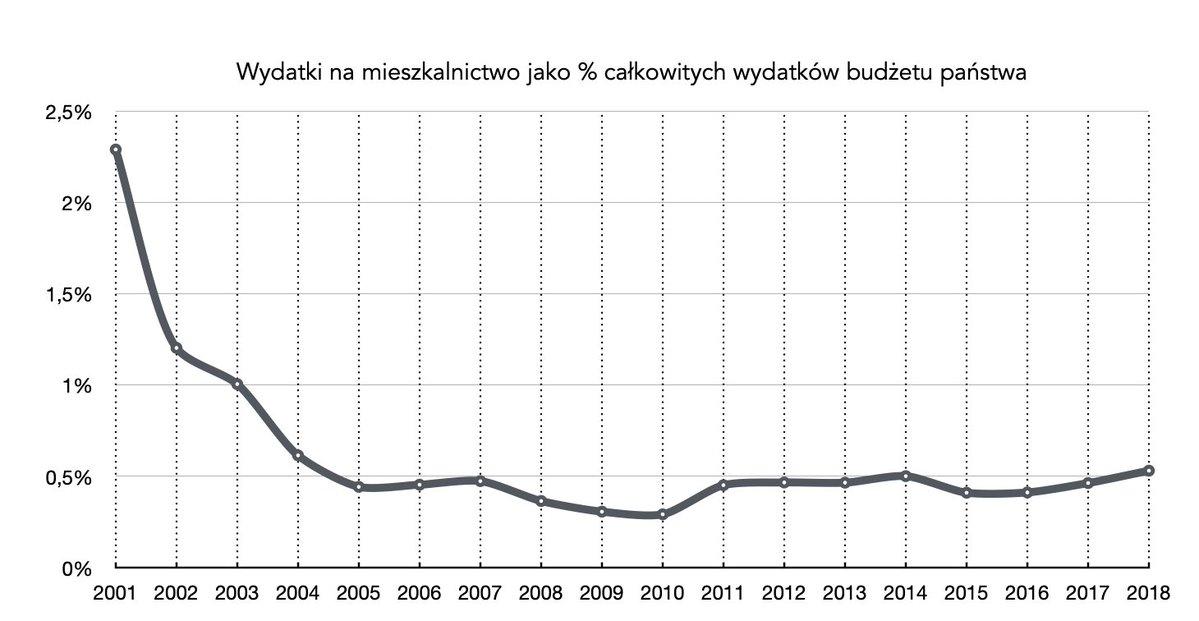
Częściowe wycofanie się państwa z finansowania mieszkaniówki w latach 90tych była nieodzowna, bo w warunkach kryzysu nie było możliwości utrzymywania wydatków rzędu 10% budżetu. Decydenci tak się jednak rozpędzili, ze już w 2004 roku zjechaliśmy poniżej jednego procenta, a w 2009 doszliśmy do poziomu rzędu 0,3%. Chodzi o wydatki z budżetu, nie SFP - gminy cały czas wydają proporcjonalnie więcej, ale na przestrzeni lat też mają “zjeżdżalnię”.
Przy projektowaniu założeń polityki mieszkaniowej III RP panowało przekonanie, że różne instrumenty wsparcia są wobec siebie komplementarne, a nie konkurencyjne - kredyty dla tych lepiej sytuowanych, SBC dla minimalizacji luki czynszowej, zasób komunalny/socjalny dla najbardziej potrzebujacych. Ostatecznie rynek kredytowy dostał preferencyjne traktowanie, bo jego rozwój wpisywał się w szerszy projekt budowy polskiego kapitalizmu, podczas gdy SBC i komunałka odgrywały “jedynie" funkcję społeczną.
Chwilowy rozkwit czynszówek przyniósł rząd SLD (1993-1997) – moim zdaniem najbardziej pro-mieszkaniowy w III RP – który stworzył system TBS i Krajowy Fundusz Mieszkaniowy. Stary eseldówek wykazywał większą wrażliwość na społeczne aspekty mieszkalnictwa niż postsolidarnościowa prawica, liberałowie czy PSL. Nie bez znaczenia był tu fakt, że w SLD było wielu inżynierów i działaczy związanych z budownictwem w poprzednim systemie, np. prof. Tadeusz Biliński, wieloletni przewodniczący sejmowej Komisji Mieszkaniowej.
Co istotne, jednym z powodów sukcesu była silna ambasadorka mieszkaniówki – Minister Gospodarki Przestrzennej i Budownictwa Barbara Blida. Choć niestety dziś wspomina się ją głównie w kontekście tragicznych okoliczności jej śmierci, Blida była prawdziwą „żelazną damą” polskiej polityki mieszkaniowej. Rozwój systemu SBC był dla niej priorytetem, a jej twardy charakter pomagał w polityczych przepychankach o kasę. W konfliktach z ówczesnym MinFinansów G. Kołodką nie bała się krytykować własnego rządu w mediach, grozić dymisją etc. W następnych latach mieszkaniówce będzie bardzo brakowało takich politycznych twardych zawodników.
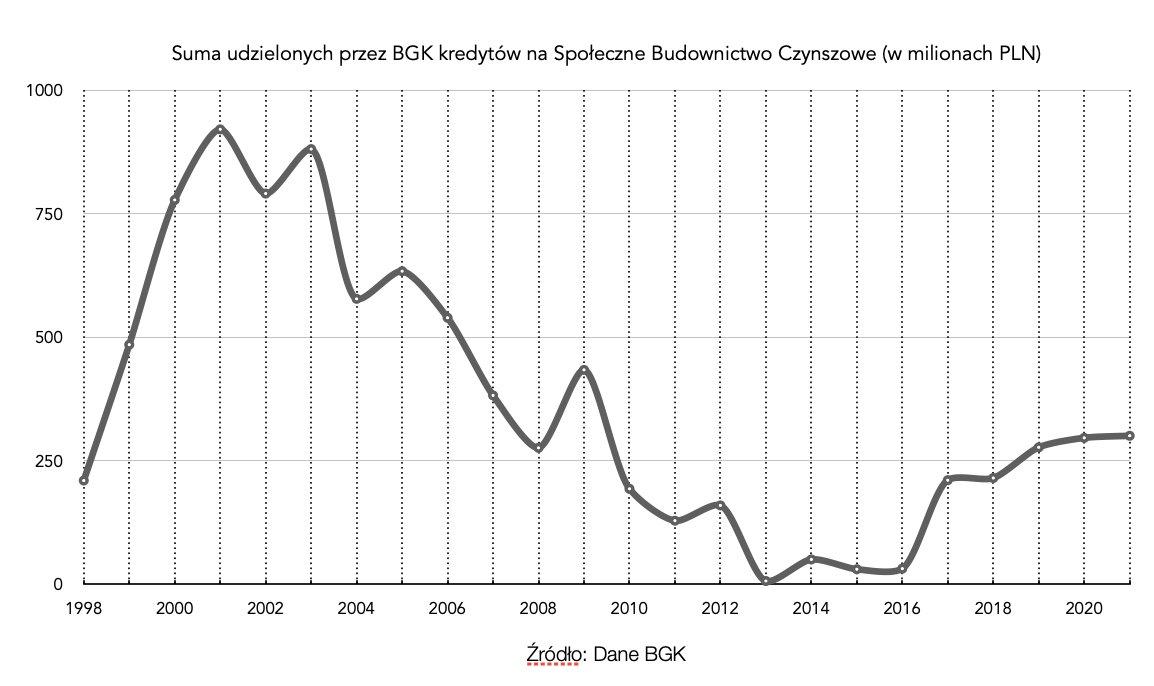
Ale wracając: pierwsze rządy SLD zakończyły się źle - tzw. reforma centrum z 1997 pozbawiła mieszkalnictwa własnego ministerstwa i eksponowanej pozycji w rządzie, a powstały Instytut Mieszkalnictwa został szybko zlikwidowany (zresztą również również przez rząd SLD, tym razem Leszka Millera). I to ten sam, drugi rząd SLD (choć z dużym wkładem rządu AWS), rozpoczął czynszówkową równię pochyłą - po kilku latach, kiedy na KFM i TBSy szły naprawdę porządne pieniądze, a towarzystwa budowały coraz więcej.
Pierwszy rząd PiS (2005-07), realizując bądź co bądź konsekwentną politykę wspierania własności kosztem innych narzędzi, wprowadził pierwszy (tak naprawdę drugi, ale ten pierwszy pomijamy, bo był nieistotny) program dopłat do kredytów - „Rodzina na Swoim”, kontynuował cięcia funduszy na SBC i promował/ułatwiał prywatyzację zasobów spółdzielczych.
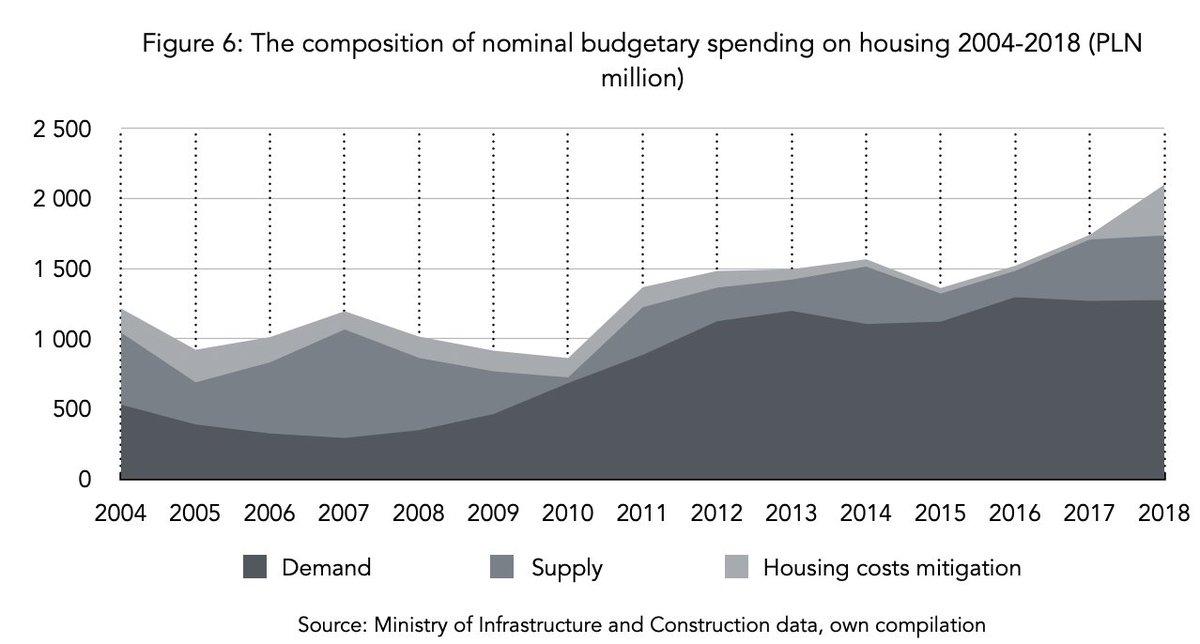
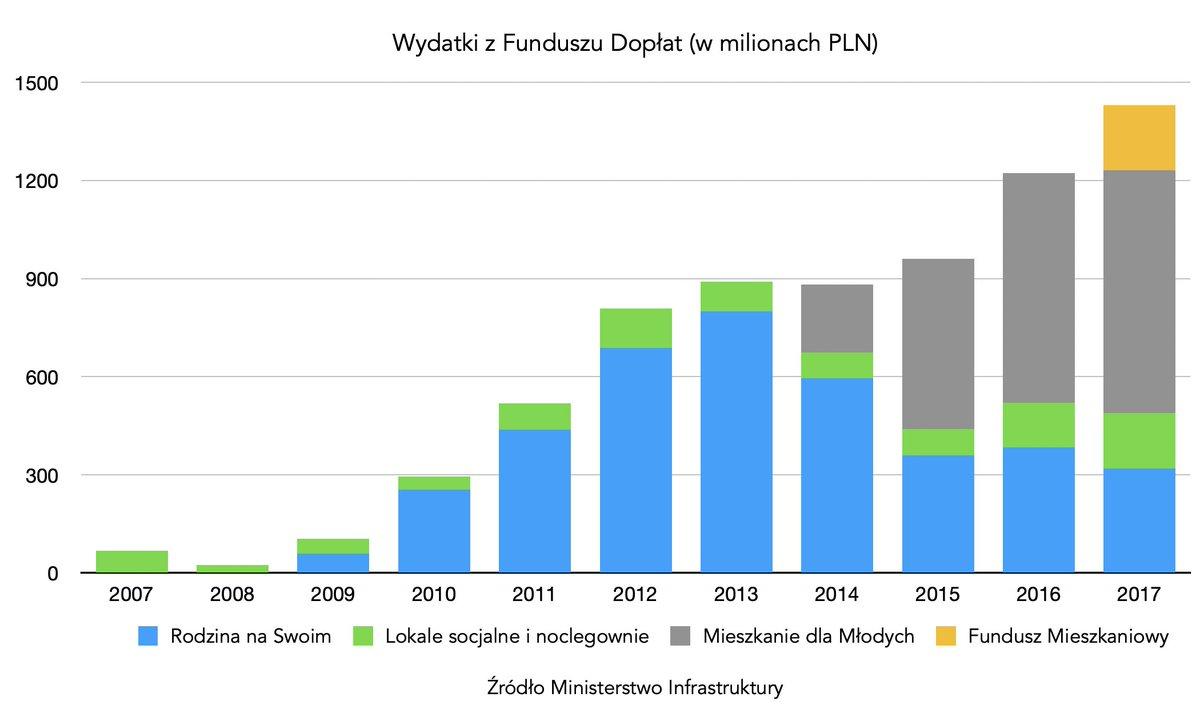
Jednocześnie w 2006 roku powołał Fundusz Dopłat, który miał wspierać finansowo „tworzenie zasobu lokali socjalnych, mieszkań chronionych oraz noclegowni i domów dla bezdomnych” (cyt. z ustawy). O ironio – wiecie, jaki procent środków z Funduszu rzeczywiście trafił na ten cel między 2006 a 2017? Policzyłem, około 15%, przy łącznych wydatkach rzędu 7 miliardów PLN. Fundusz został zdominowany przez “RnS” i później „Mieszkanie dla Młodych”. Cóż, dopłatki do kredycików okazały się ważniejsze od noclegowni i lokali socjalnych.
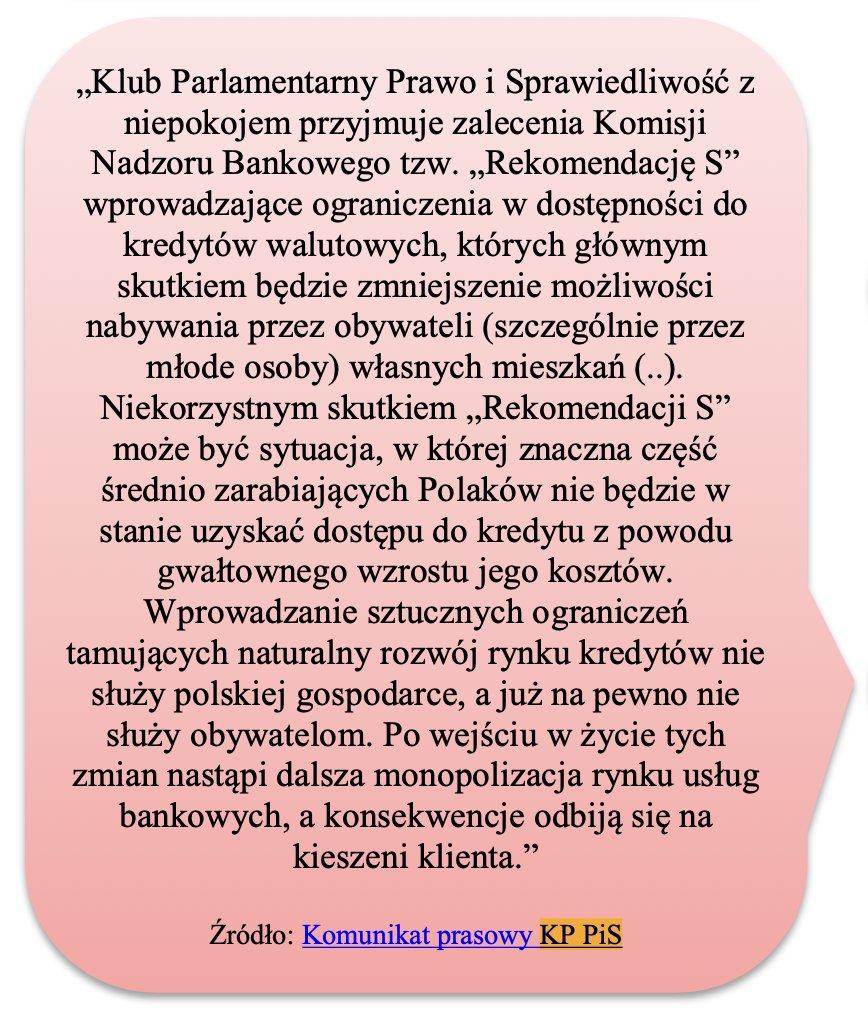
PiS było znacznie bardziej skłonne bronić rynku kredytów hipotecznych niż mieszkalnictwa społecznego, vide słynny komunikat prasowy Klubu Parlamentarnego PiS wydany przy okazji pierwszych prób ograniczenia emisji kredytów we frankach przez KNF – wyjątkowo źle się zestarzał:
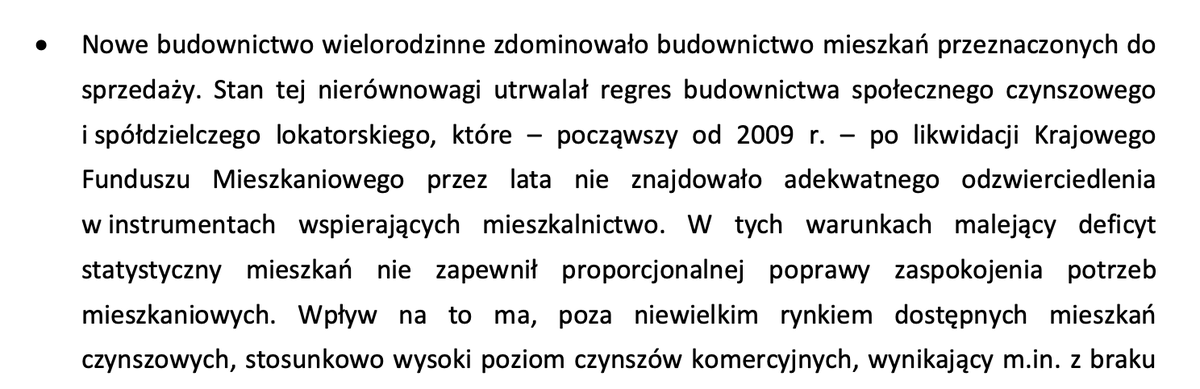
W 2007 roku do władzy dochodzi Platforma, a my dochodzimy do najważniejszego: likwidacji Krajowego Funduszu Mieszkaniowego w 2009. Sprawa jest ciekawa z kilku powodów. Po pierwsze… nikt do końca nie wie, dlaczego właściwie KFM został zlikwidowany. W stenogramach sejmowych wiceminister finansów tłumaczył, ze ta likwidacja to w zasadzie jest taka techniczna operacja, a program wsparcia finansowania czynszówek (już i tak mocno finansowo okrojony) będzie kontynuowany, tylko już bezpośrednio pod egidą BGK. Gdzie indziej, wiceminister odpowiedzialny za mieszkalnictwo (który zresztą spędził 8 lat w rządzie, ściągnięty jeszcze przez Premiera Marcinkiewicza z PiS, ale pozostawiony na stanowisku przez PO), tłumaczył, ze chodziło o poprawienie płynności BGK w warunkach kryzysu, a tak w ogóle to Bank Światowy (zresztą piórem jednego z głównym doradców Leszka Balcerowicza do spraw mieszkalnictwa) zrobił audyt TBSów, który wypadł niekorzystnie. Tak czy owak, po likwidacji KFM czynszówki niemal całkowicie straciły dostęp do publicznego finansowania na kilka lat, a w 2011 roku rząd dodał jeszcze kolejny prezent w postaci prawnego mechanizmu prywatyzacji lokali TBS.
Ale co jest najciekawsze: Likwidacja KFM to był symboliczny cios w polskie mieszkalnictwo, decyzja po latach krytykowana przez prawie wszystkich. Na pewno przy okazji procedowania ustawy rozgorzała gorąca dyskusja, a opozycja biła na alarm, prawda?
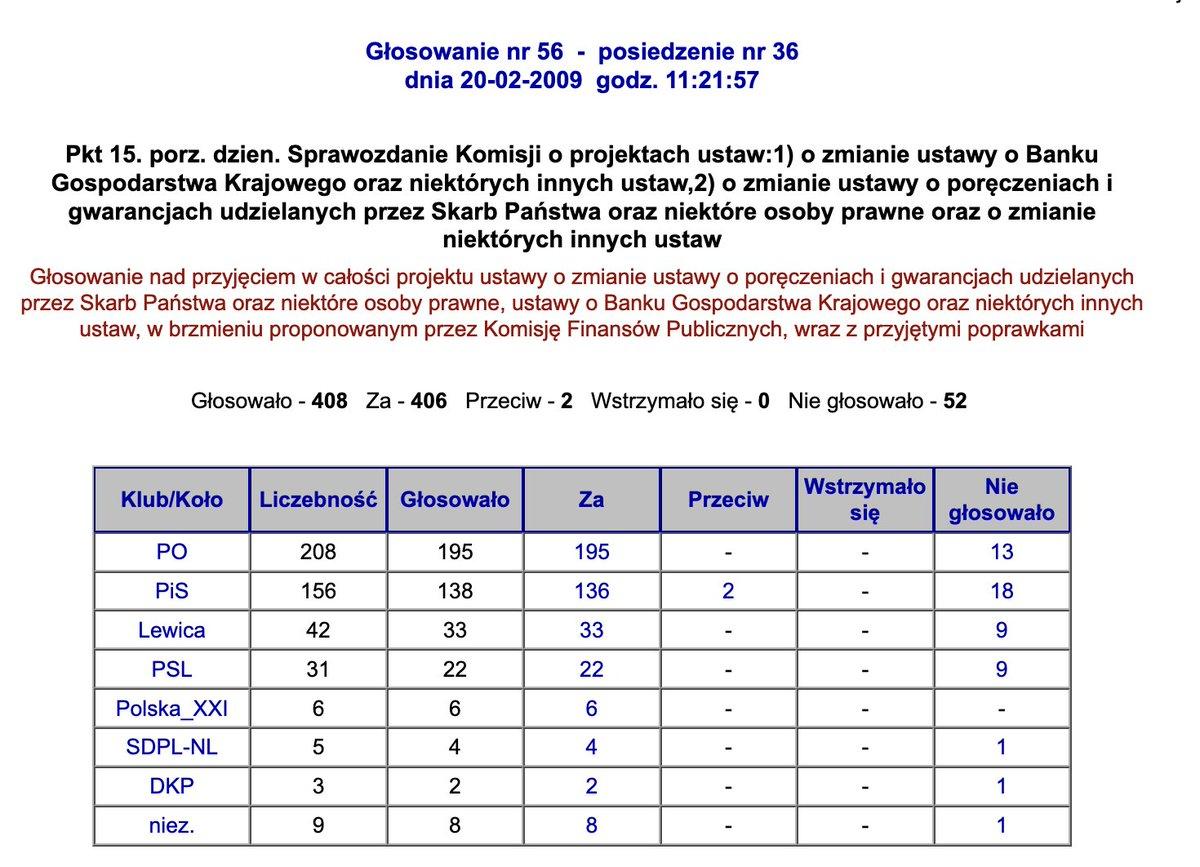
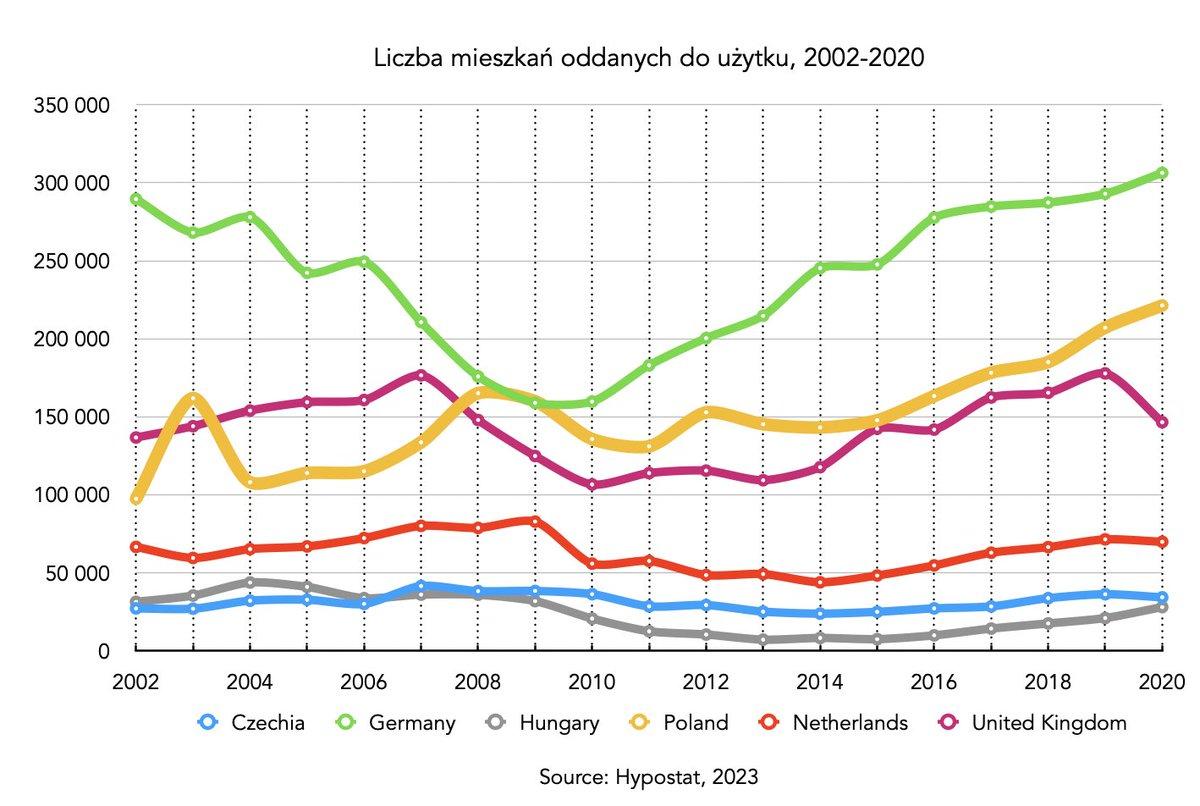
Przyczyn było kilka. Po pierwsze, model finansowania rynku mieszkaniowego za pomocą kredytów hipotecznych opartych na depozytach banków uniwersalnych na swój sposób działał, mimo fakapu z frankami. Po zapaści w budownictwie w latach 90tych, zaczęliśmy budować naprawdę dużo, i dzisiaj Polska jest wciąż w europejskiej czołówce jeśli chodzi o nowe mieszkania oddane do użytku. Po gehennie lat 90tych ta zwiększająca się podaż była dla polityków wystarczającym argumentem - tym lepiej, że była to oczywiście podaż mieszkań na własność.
Po drugie: Mieszkaniówka przez lata była pozbawiona instytucjonalnej podbudowy. Sam dział „mieszkalnictwo” traktowano jak gorący ziemniak, żonglowały nimi ministerstwa od rozwoju, infrastruktury, budownictwa czy transportu. Co ciekawe, nikt nie wpadł, że dział mógłby całkiem logicznie znaleźć się w gestii ministerstwa od polityki społecznej. Co więcej, tzw. "epistemic community", czyli środowisko ekspertów i badaczy znających się na rzeczy było rozczłonkowane i pozbawione łatwych kanałów dostępu do polityków. Urzędnicy pracujący nad mieszkaniówką mniej lub bardziej otwarcie krytykowali porażkę państwa w obszarze mieszkalnictwa społecznego i wskazywali na potrzebę jego ożywienia w każdym oficjalnym rządowym dokumencie strategicznym dotyczącym mieszkalnictwa, ale politycy wiedzieli swoje, i w efekcie z tych dokumentów niewiele później wynikało. Łapcie kolejno: 2005, 2007, 2010, 2016
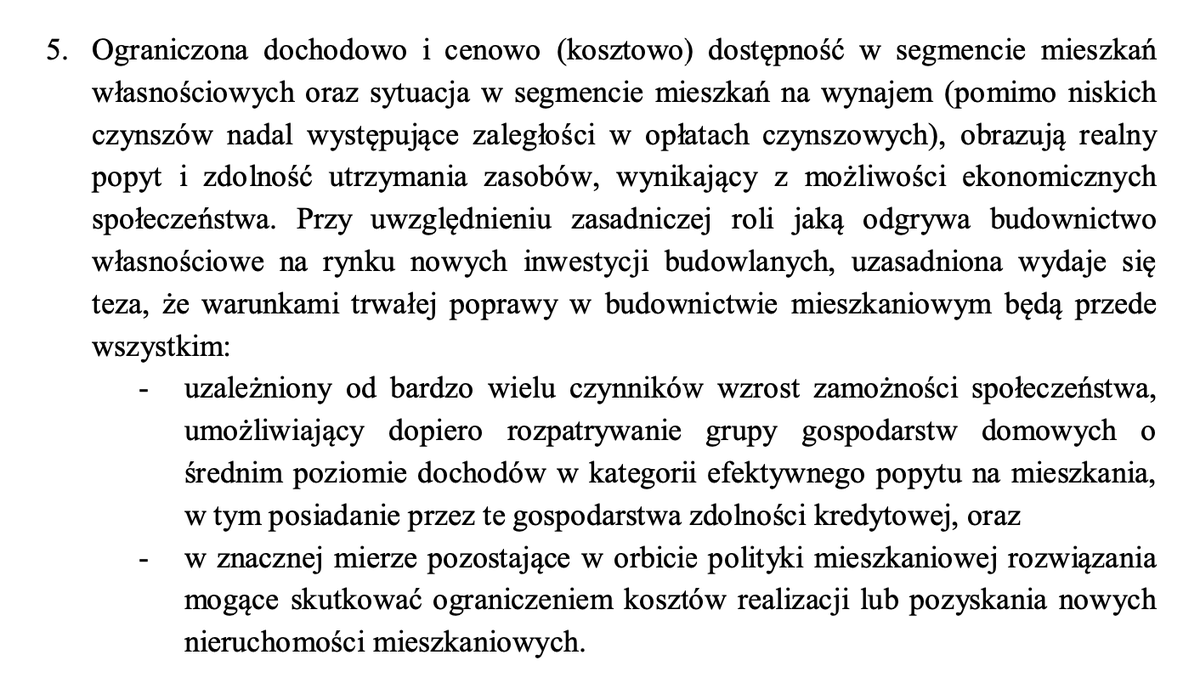
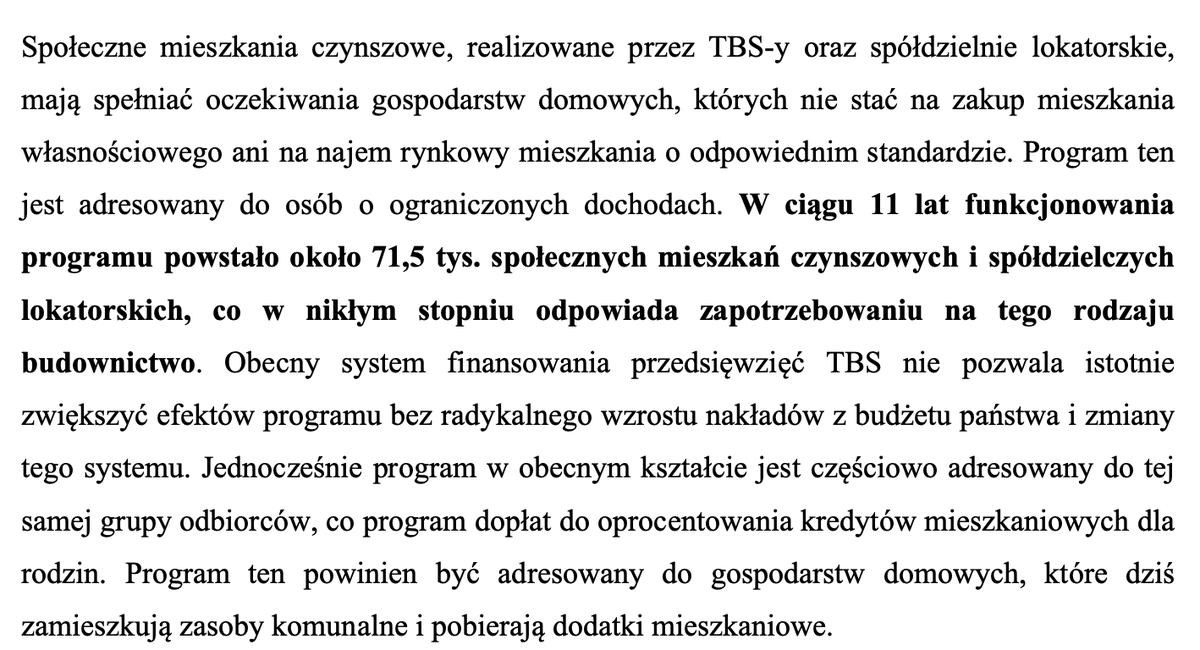
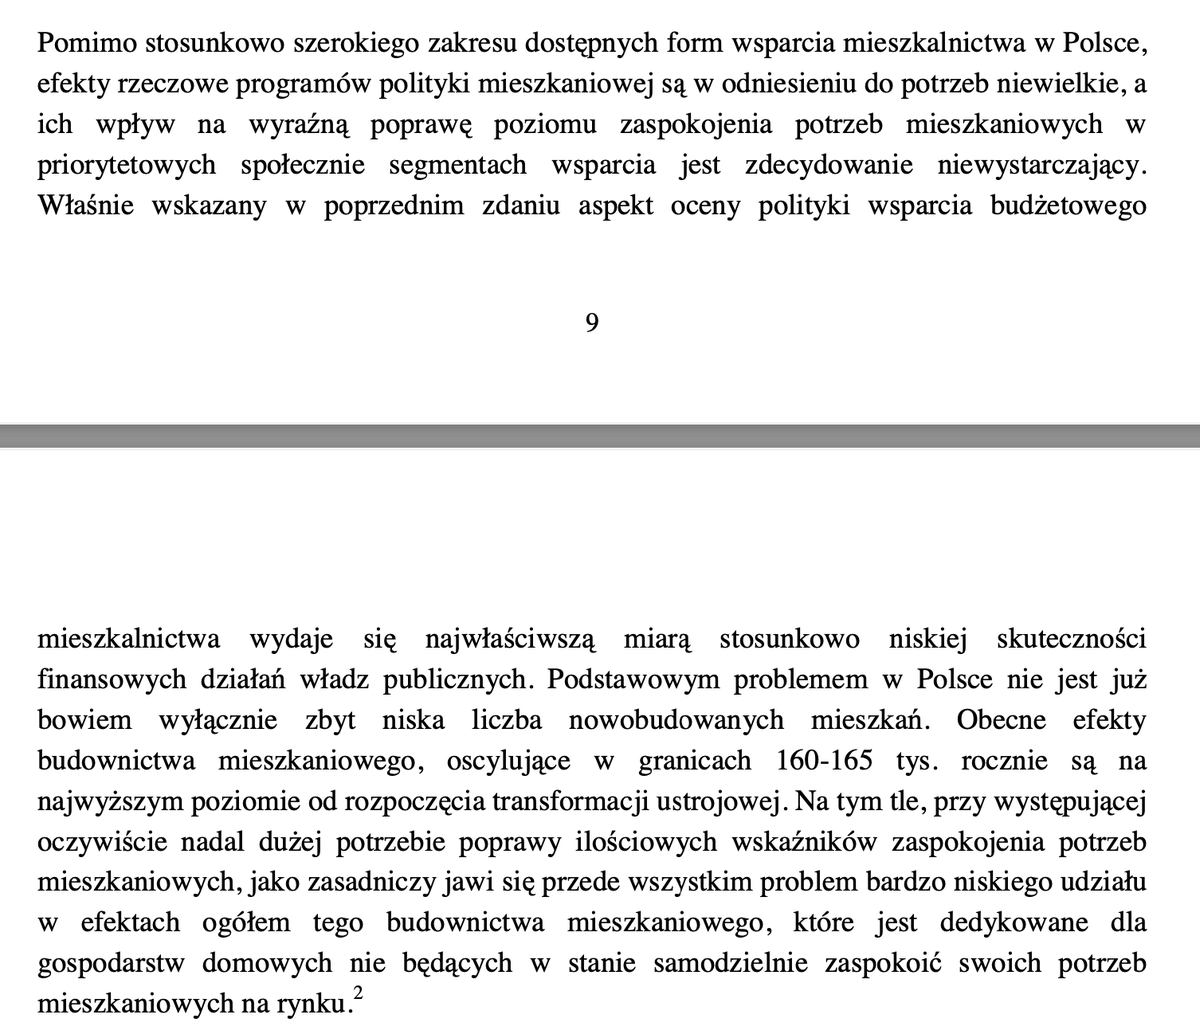
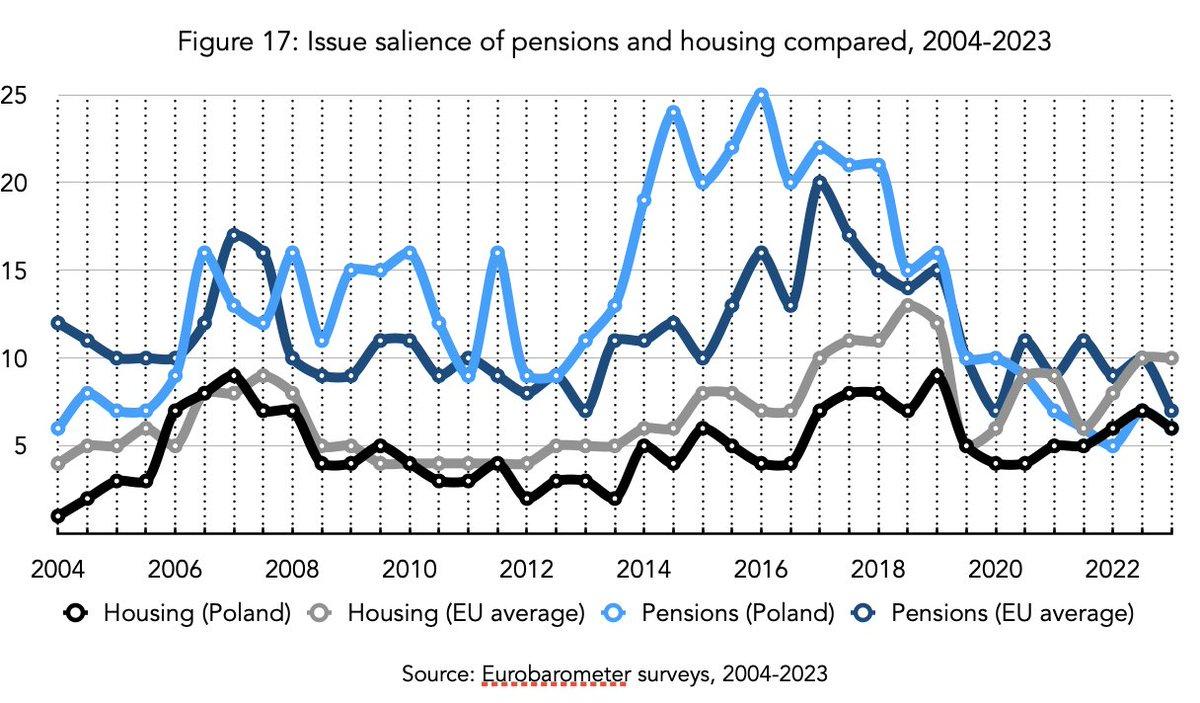
Po trzecie, aktywna polityka mieszkaniowa przez lata nie przebijała się do świadomości społecznej, ludzie mieli ją trochę w nosie, a politycy dostrzegali, że nie stanowi ona istotnego źródła paliwa wyborczego. Spójrzcie na przykład Eurobarometru – dwa razy do roku pyta on Europejczyków o dwie „najważniejsze” sprawy w danym momencie. W Polsce wskazania dotyczące mieszkalnictwa (czarna linia) zawsze oscylują na poziomie 5-10%, znacznie poniżej europejskiej średniej. Dla porównania, waga przywiązywana do kwestii emerytur – mojego drugiego badawczego konika – była przez lata znacznie wyższa i, co jeszcze istotniejsze, zauważalnie zmienna w czasie.
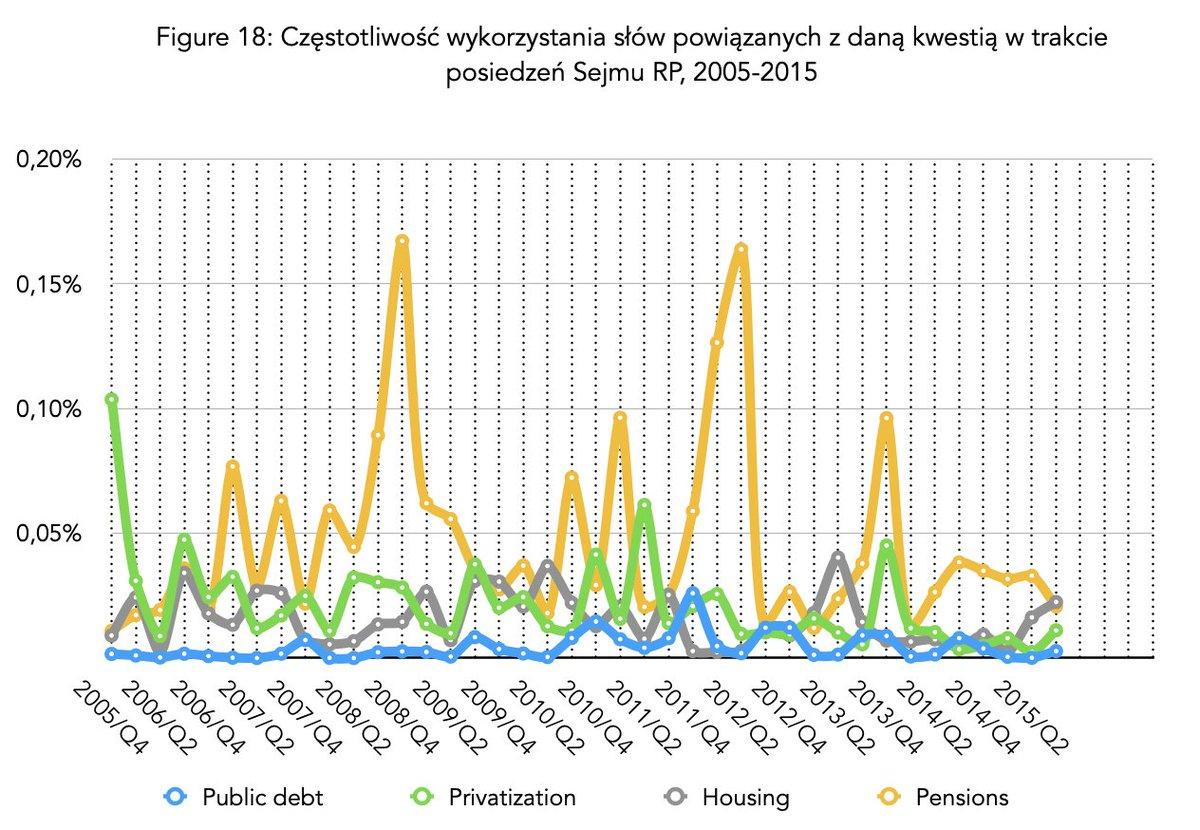
W efekcie politycy też mieli mieszkaniówkę w nosie. Poniżej wykres przedstawiający, jak często na posiedzeniach Sejmu padały słowa związane z mieszkalnictwem w porównaniu do kilku innych tematów. Jak widać, mieszkaniówka przegrywa nie tylko z emeryturami, ale nawet z prywatyzacją. Co istotne, odchylenie od średniej częstotliwości jest niewielkie – o ile same procenty zależą od pojemności zbioru słów kluczowych i należy je traktować z dystansem, o tyle to odchylenie pokazuje, że zainteresowanie mieszkalnictwem pozostawało na stałym poziomie, niezależnie od tego, co się działo. Niestety, dane tutaj mam tylko do 2015 roku, bo ich obrobienie zajmuje trochę czasu, a ja jestem leniwy i zajęty innymi rzeczami.
No to teraz kolejne pytanie: skoro politycy mieli przez lata mieszkaniówkę w nosie, bo nie przynosiła im politycznych fruktów, to dlaczego w nosie mieli ją również Polacy? Tutaj ciężko coś udowodnić empirycznie, ale garść moich hipotez:
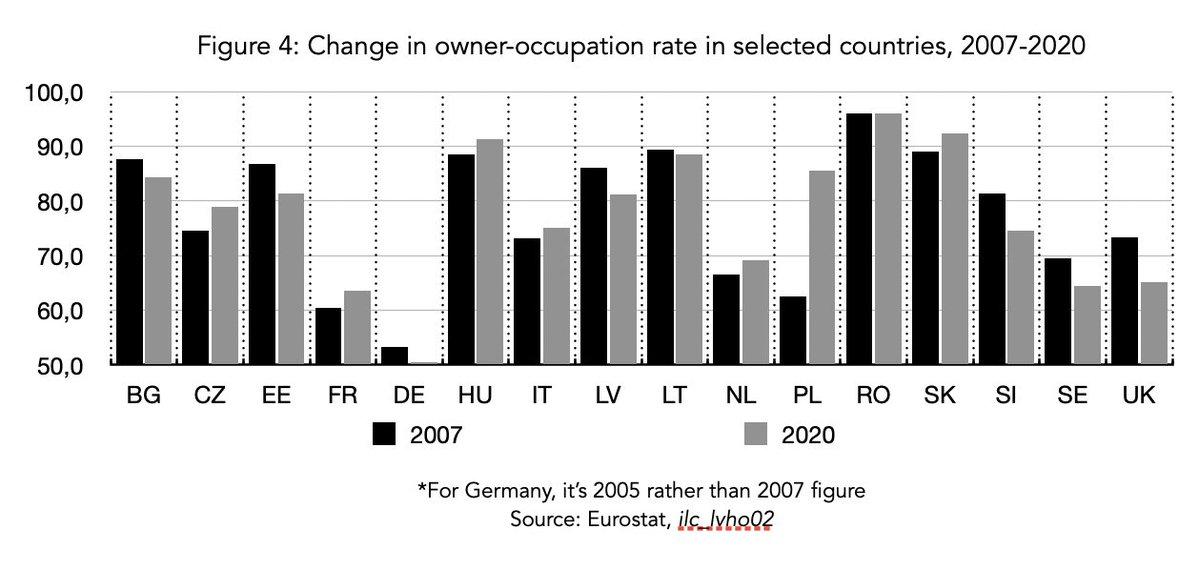
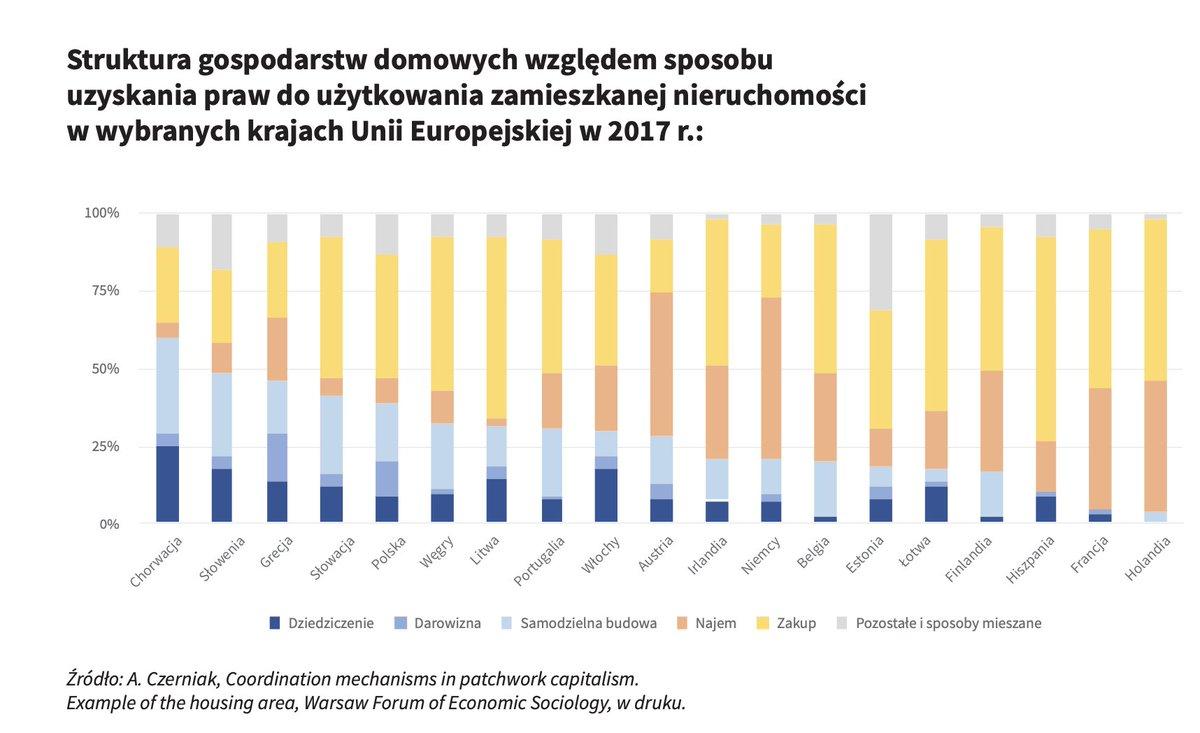
Innym, powiązanym wątkiem jest fakt, że zaspokajanie potrzeb mieszkaniowych w Polsce odbywa się nie tylko za pomocą kredytów i transakcji rynkowych, ale także poprzez spadki i transfery międzypokoleniowe w ramach rodziny. Aktywność spadkobierców na rynku nieruchomości nierzadko ogranicza się do „wymiany” jednego mieszkania na inne. To również sprawia, że polski rynek mieszkaniowy jest stosunkowo płytki i wzmacnia presję na ceny – ale to temat na oddzielny wątek. Dane za Leszkiem Kałkowskim i @AdamCzerniak
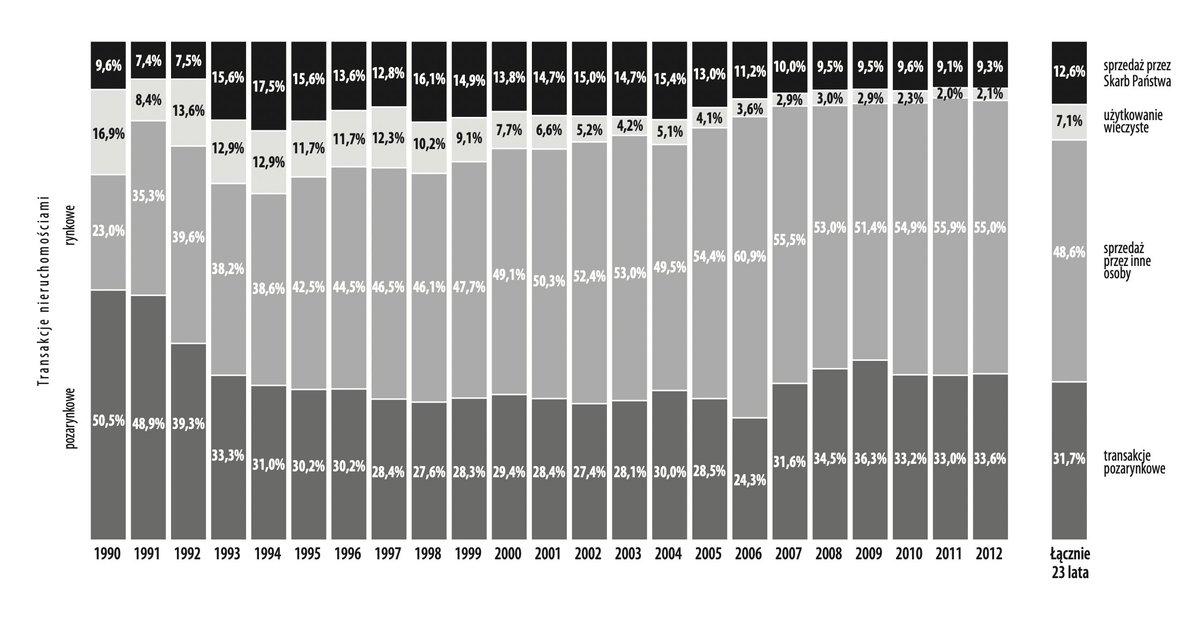
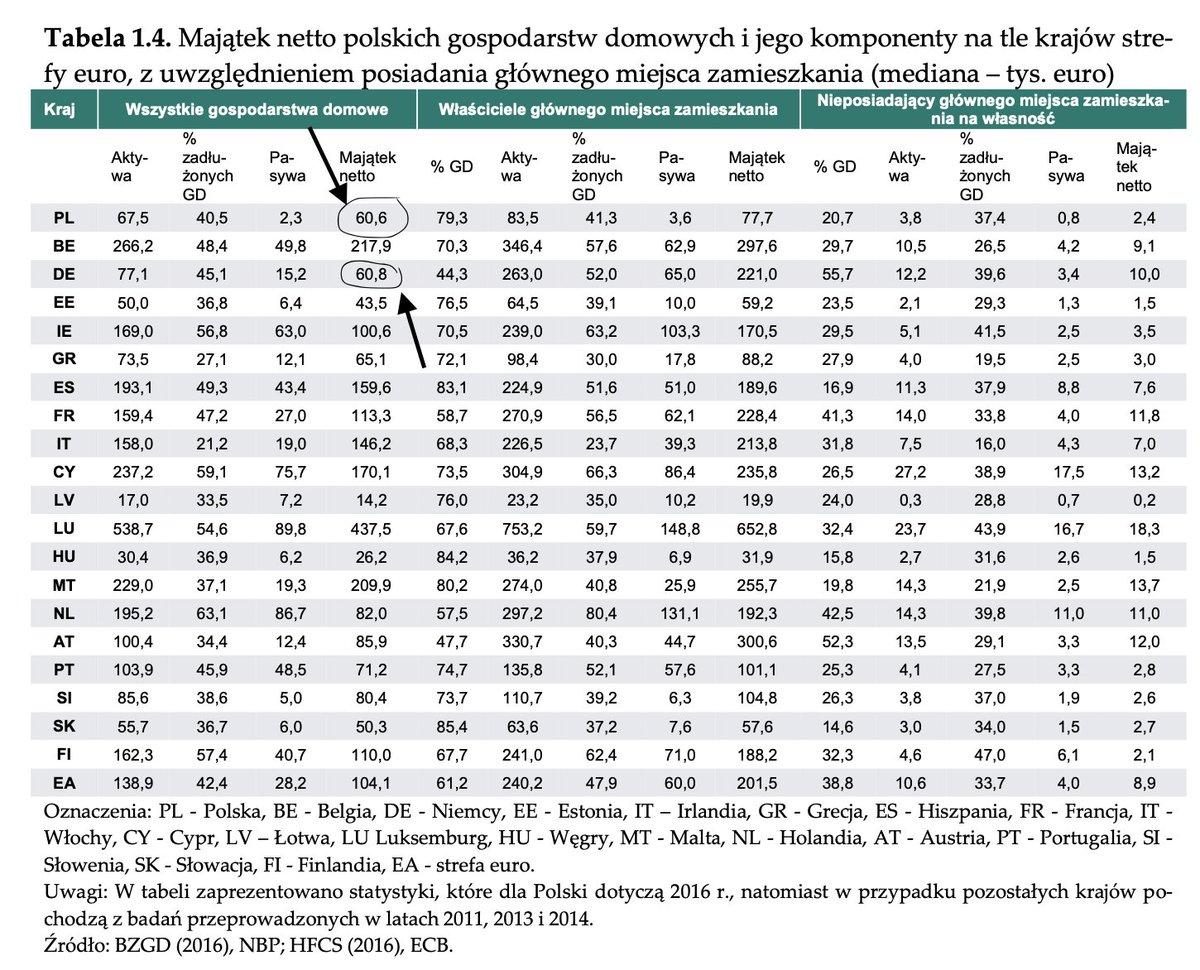
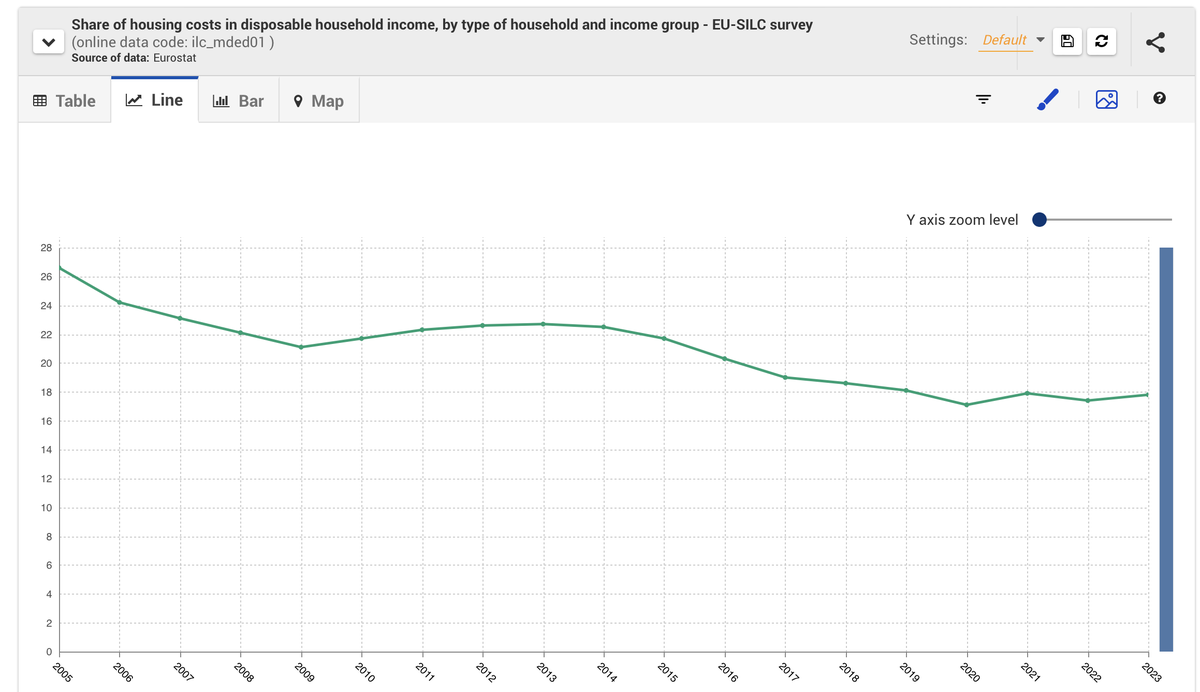
Super-własność ma też ten plus, ze obniża koszty użytkowania mieszkania, które w takim wariancie ograniczają się do usług komunalnych i konserwacji zasobu, a nie wiążą się z obsługą kredytu czy koniecznością płacenia za najem (już nieważne komu). W przypadku Polski na danych Eurostatu dobrze widać, że właścicielski "bonus" z prywatyzacji i super-własności ciągnie te koszty w dół, ale z drugiej strony, biorąc poprawkę na szybki wzrost płac, w relacji do nich pozostają wysokie
Ale super-własność ma też, a w zasadzie głównie, negatywne konsekwencje: tworzy zdualizowany system dzielący społeczeństwo na mieszkaniowych insiderów i outsiderów: ci pierwsi są w posiadaniu zyskujących na cenie realnej aktywów i obarczeni niskimi kosztami użytkowania mieszkania, a ci drudzy - nierzadko muszą płacić swoisty “podatek od biedy” tj. za najem na rynku prywatnym. Więc dlaczego mieszkaniowi outsiderzy przez lata nie robili większego politycznego rabanu?
Tu wjeżdżają programy dopłat do kredytów całe na biało: państwo przez lata wycofywało się z odpowiedzialności za “całość” systemu mieszkaniowego, ale pozostało aktywne w jego segmentach o największym znaczeniu politycznym. Adresując dopłaty do młodych osób nieposiadających mieszkania etc., zarządzało elektoratem o największym politycznym “potencjale zapalnym”. W swojej istocie programy dopłat są próbą politycznej pacyfikacji i profilaktycznym zarządzaniem społecznym gniewem. Jak pokazuje praktyka ostatnich dwudziestu lat i “cisza” wokół mieszkaniówki - do niedawna jeszcze całkiem skutecznym. A że dolewały oliwy do ognia, ciągnąc do przodu finansjalizację sektora? No cóż.
No i teraz: co się teraz zmieniło, że społeczny gniew wrócił, a mieszkaniówka jest przedmiotem twitterowych inb, zainteresowania dziennikarzy i kwiecistych wypowiedzi polityków?
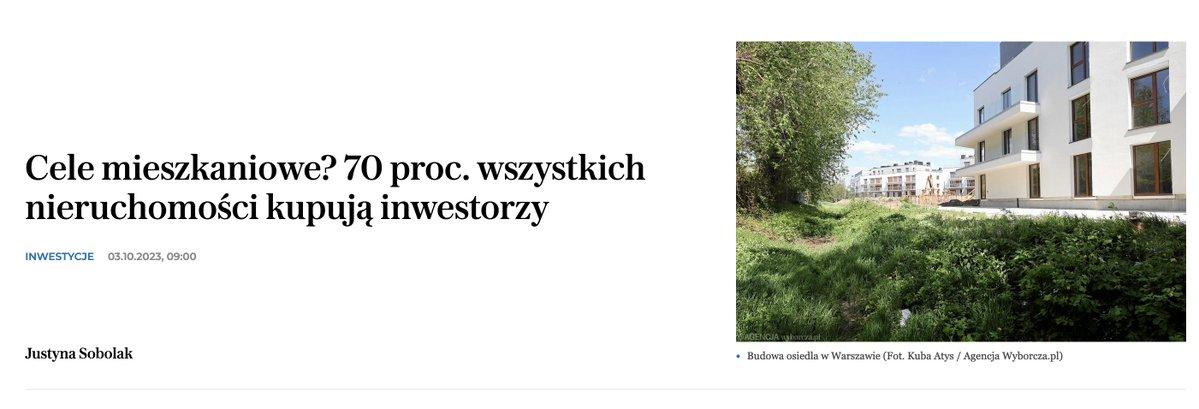
Po pierwsze, obecny model prywatyzująco-wnuczkowo-kredytowo-dopłatowy się wyczerpuje. Zasobu do sprywatyzowania już jest coraz mniej, stopy procentowe są wysokie, a rynek mieszkaniowy jest coraz bardziej penetrowany przez inwestorów i spekulantów, którzy dodatkowo podbijają ceny. Do tego dochodzi coraz większa presja na miasta, vide konsolidacja modelu polaryzycyjno-dyfuzyjnego (ulubionego pojęcia @KedzierskiMarc).
Ale jest tutaj też coś innego. Specjalnie nie opisałem wyżej mieszkaniowego dorobku rządu PiS po 2015, bo uważam go za istotną poszlakę w zrozumieniu, dlaczego ta politycyzacja w mieszkaniówce się obudziła.
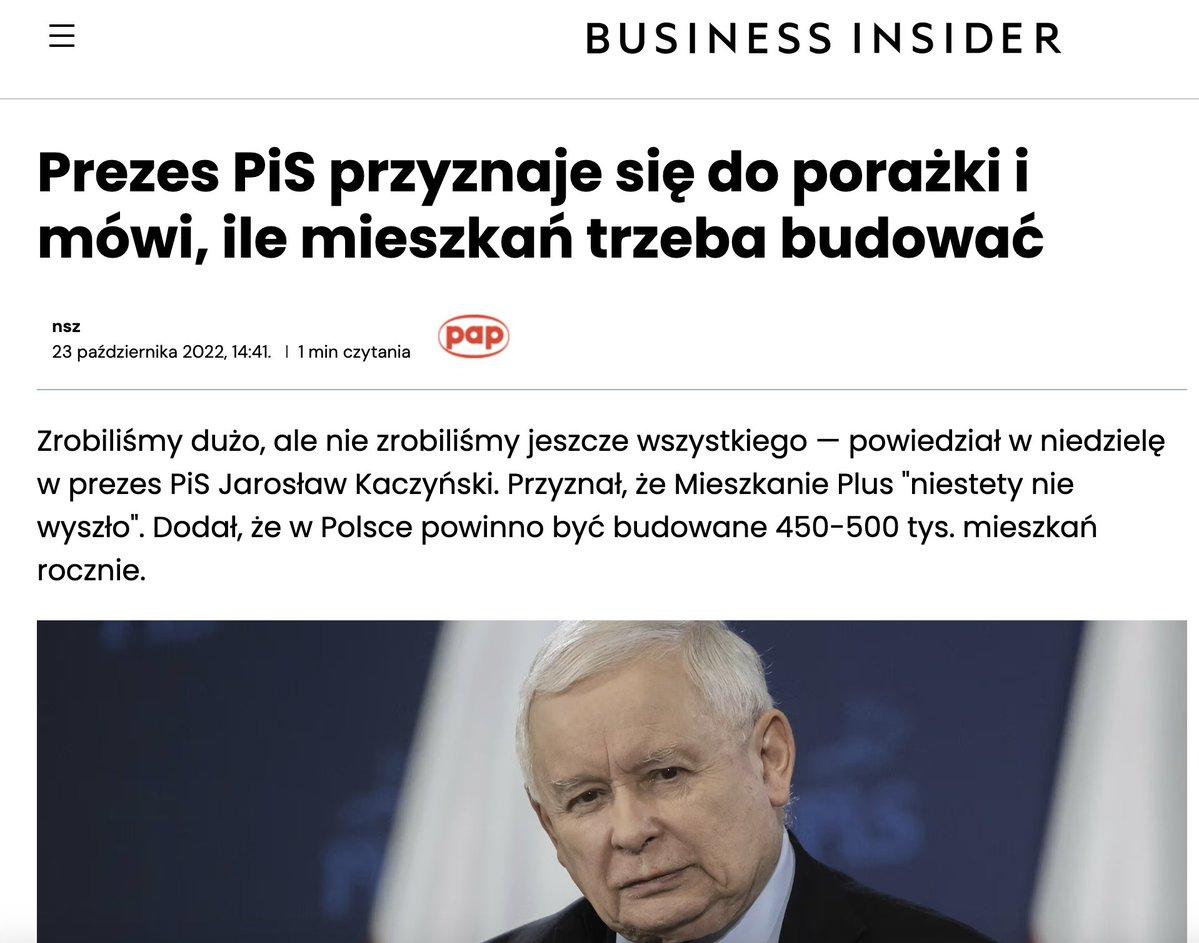
“Mieszkanie Plus”, chociaż było klapą i, jak to PiS ma w zwyczaju, zawierało bezsensowny komponent dojścia do własności, mocno zaistniało w społecznej świadomości. PiS obiecał dużo, obudził emocje społeczne, a potem nie dowiózł, co zresztą doprowadziło do powrotu dopłat w wersji desperackiej - Bezpieczny Kredyt 2%.
Oczywiście, ta zmiana była powolna i działa się małymi kroczkami - jeszcze w 2022 Jarosław Kaczyński mówił otwartym tekstem, że Mieszkanie Plus było porażką. To symptomatyczne, bo idę o zakład, że w przypadku wielu innych polityk publicznych, lider partii rządzącej nie pozwoliłby sobie na taką szczerość ze względu na jej wysoki koszt polityczny.
PiS przez lata wymyślił absolutnie rekordową liczbę programów, nazw, pomysłów, instytucji, których realny impact był niewielki, bo inne wydatki zawsze miały wyższy polityczny priorytet. Zresztą sami spójrzcie na tę listę, kolejność losowa:
Mieszkanie Plus, Mieszkanie dla Rozwoju, Krajowy Zasób Nieruchomości, Społeczne Inicjatywy Mieszkaniowe, Rodzinny Kredyt Mieszkaniowy, Program Pierwsze Mieszkanie (jeden element to Konto Mieszkaniowe, a drugi - BK2%), Mieszkanie na Start, Rządowy Fundusz Rozwoju Mieszkalnictwa, Narodowy Program Mieszkaniowy, BGK Nieruchomości, PFR Nieruchomości, Funduszu Sektora Mieszkań dla Rozwoju FIZAN, Fundusz Wsparcia Kredytobiorców, Rada Mieszkalnictwa, Forum Dialogu Mieszkaniowego.
Chciałbym powiedzieć, że ogarniam, jak te wszystkie nazwy się do siebie mają, ale byłoby to nieprawdą :)
Niektóre z tych rozwiązań już przysłużyły się mieszkalnictwu społecznemu lub na dłuższą metę jeszcze to zrobią – szczególnie warto tu wskazać SIM-y, KZN, RFRM i Konto Mieszkaniowe. Ale BK2% to było wypuszczenie dżina z butelki, które politycznie przykryło wszystko inne, równocześnie wynikając z pogorszenia się szerszego kontekstu ekonomicznego w mieszkalnictwie, ie. wzrostu stóp %, rosnących kosztów i w konsekwencji pogorszonej dostępności mieszkań.
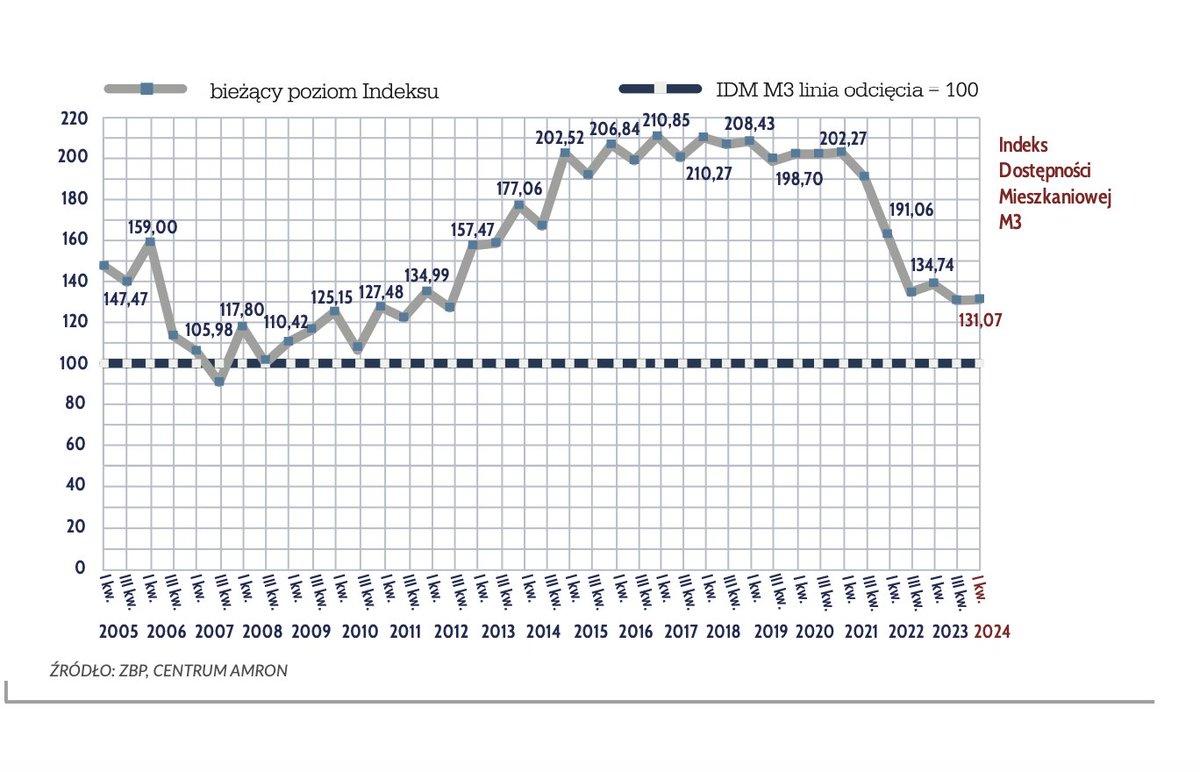
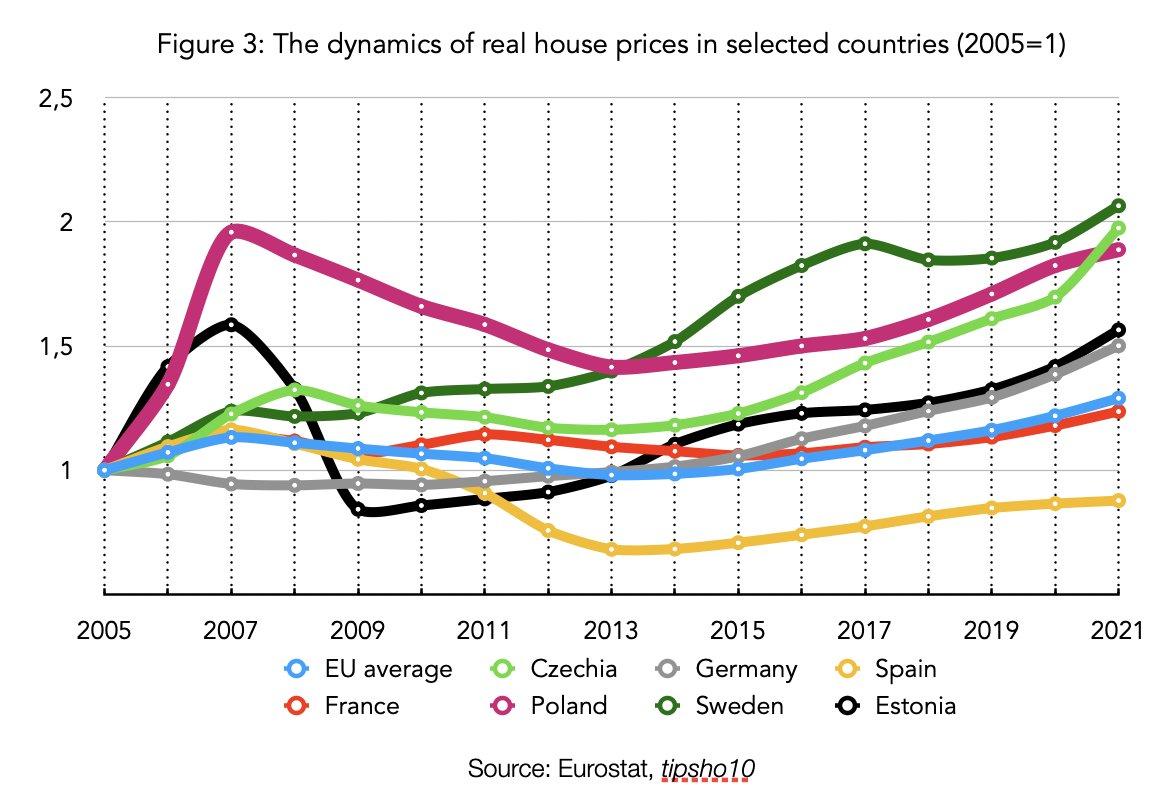
Moim zdaniem ta pogorszona dostępność “is a feature, not a bug’ polskiej polityki mieszkaniowej ostatnich 25 lat. Bez względu na to, jak szybko deweloperzy będą budować, jak bardzo uprościmy prawo budowlane, ile działek uzbroimy i jak dużo planów zagospodarowania przyjmiemy, przy obecnej trajektorii mieszkanie będzie coraz częściej traktowane jako inwestycja, aktywo, a jego dostępność dla ‘outsiderów’ - ograniczona.
Na ten problem jest jednak remedium – Społeczne Budownictwo Czynszowe, które w Polsce znamy od 28 lat. Wymaga to jednak aktywnej i długofalowej polityki mieszkaniowej ze strony państwa. Aby TBS-y i SIM-y mogły zwiększać podaż, musimy stworzyć warunki do ich stopniowego rozwoju i instytucjonalnego okrzepnięcia. Gdyby się to udało, SBC mogłoby „skapywać” i pozytywnie wpływać nie tylko na istniejącą lukę czynszową, ale także na „sąsiednie” subsystemy – od zmniejszenia presji na mieszkania socjalne i komunalne po zmniejszenie nacisku na rynek kredytowy i mieszkań na sprzedaż.
I dlatego tak kluczowe są losy tego projektu ustawy i zapewnienie mu odpowiedniego finansowania w budżecie na 2025: https://legislacja.gov.pl/projekt/12383852/katalog/13050709#13050709…
W obecnym kształcie ta ustawa ma potencjał, by stać się prawdziwym game-changerem – nie tylko dzięki powrotowi do realnego finansowania SBC (na oko porównywalnego z najlepszym okresem KFMu), ale także poprzez wprowadzenie zakazu prywatyzacji zasobu społecznego.
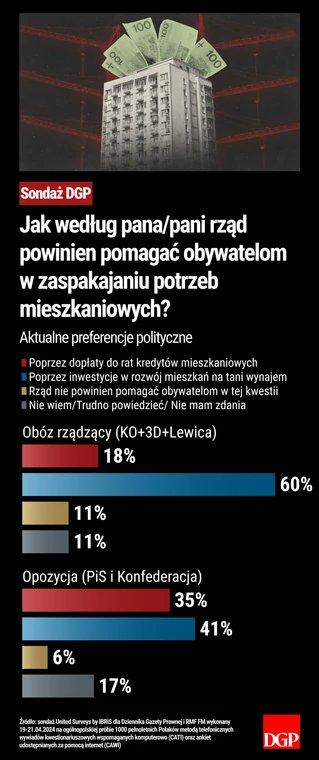
Szczerze? ‘#naStart’ sam w sobie ani mnie ziębi, ani grzeje - program dopłat, który nie jest realizowany na rympał jak BK2%, i ma w miarę ograniczone finansowanie, niech już istnieje, jeśli musi – choćby jako polityczny wehikuł dla w danym momencie rządzących. Najważniejsze jednak, aby jakiekolwiek dopłaty do kredytów nie kanibalizowały środków przeznaczonych na rozwój SBC, jak to miało miejsce w polskiej polityce mieszkaniowej przez lata. Jeśli obecne społeczne emocje wokół mieszkaniówki (dobrze zobrazowane przez ten sondaż z obrazka) zostaną utrzymane, szansa na to będzie znacznie większa.
@szyszkoj @Kpelczynska - walczcie na rządzie! Ludzie patrzą i trzymają kciuki.
Szerujcie, bo nie dość, że spędziłem nad tym całe popołudnie, to jeszcze żeby to wszystko wrzucić na X w jako-tako czytelnej formie poszedłem na daleko idący kompromis z własnym sumieniem i nabyłem subskrypcję “premium”
Źródło: https://x.com/Jan_Boguslawski/status/1829041426207817890